【讲座回顾】中国金融学院量化本硕贯通项目系列讲座第5期成功举办
2026年10月29日下午14点,对外经济贸易大学中国金融学院成功举办量化本硕贯通项目系列讲座第5期暨“金院投教大讲堂”之银河证券专场2026年第7期,特邀中国银河证券产品中心资产配置研究员刘思含带来题为《资产配置与私募FOF投资实践》的讲座。本次讲座在博学楼506教室举行,学院卢尚霖老师与量化金融实验班、量化投资方向金融专硕等众多学生共同参加。
讲座伊始,刘思含从FOF(Fund of Funds)“在基金层面再度打包组合”的产品形态切入,结合一线业务实际,系统梳理了私募FOF“自上而下”的投研框架:宏观层面跟踪股、债、商等大类资产,中观层面研判各私募策略的运行环境,确定策略配置比例,微观层面通过持续尽调优选私募管理人与子基金。她强调,私募产品信息披露有限,对一家管理人往往需要跟踪半年至一年,并在市场大幅波动中反复验证其策略与业绩的一致性,才能进入核心投资池。
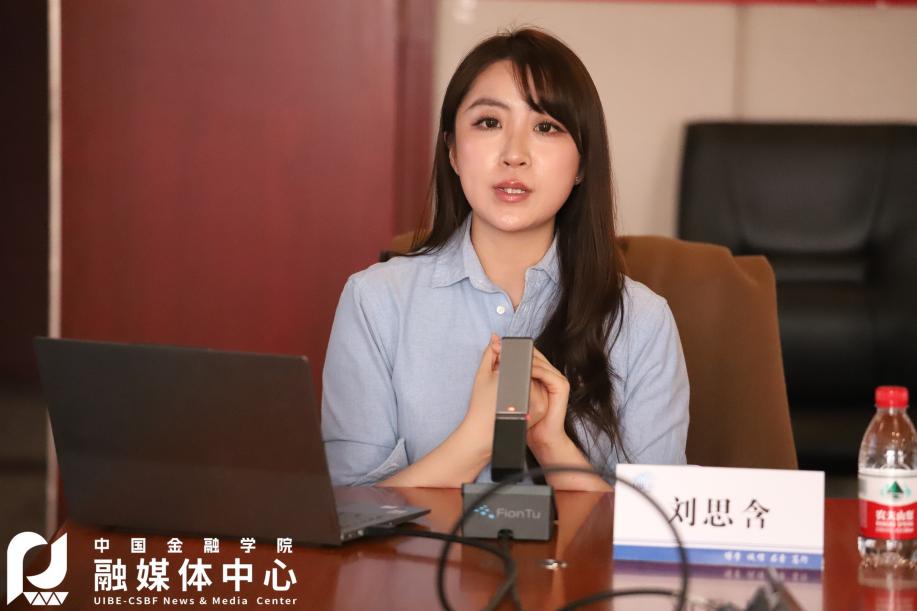
随后,刘思含以黄金为案例,完整演示了底层资产研究的方法论。她从长期货币属性、中期金融属性与短期交易属性三个维度拆解金价的驱动因素,梳理了黄金定价逻辑从“实际利率主导”到“央行购金驱动”再到“增量资金入局”的演变脉络。围绕“金价回落至4000美元/盎司附近能否配置”这一现实问题,她结合美联储加息预期的变化、全球央行持续购金(2026年二季度全球央行黄金需求达289吨,同比增长62%)、资金面与交易拥挤度等日常跟踪指标作出研判:黄金长期基本面持续改善,短期走弱主要由情绪与资金主导。在此基础上,她还介绍了团队将研究逻辑量化落地的“黄金信号分”策略——基于短中长期三个维度、10个细分指标对黄金交易机会进行0至10分打分,并经样本外回测持续验证其有效性。
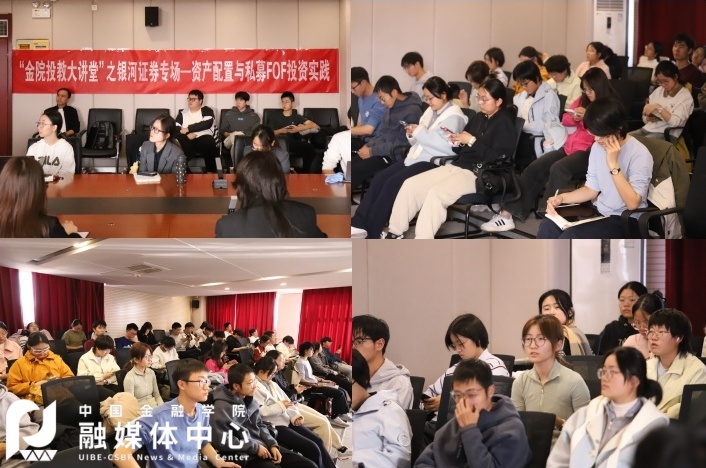
在私募策略介绍环节,刘思含对比了量化与主观两大类策略的收益来源:前者涵盖指数增强、市场中性、套利与量化CTA,后者包括主观权益、主观CTA、宏观策略与债券策略。她表示,管理人优选遵循“尽调跟踪—相互验证—配置价值分析”的完整链条,通过尽调问题交叉验证、盘外信息核实与Barra因子暴露分析,考察管理人策略的稳定性与言行一致性。围绕FOF组合管理,她进一步介绍了“金·耀”系列标准化与定制化产品体系,并指出动态调仓讲究“纪律大于预测”——通过定期、阈值与事件三类触发机制执行再平衡,让组合始终处于风险预算之内,做到风格不漂移、暴露可解释。
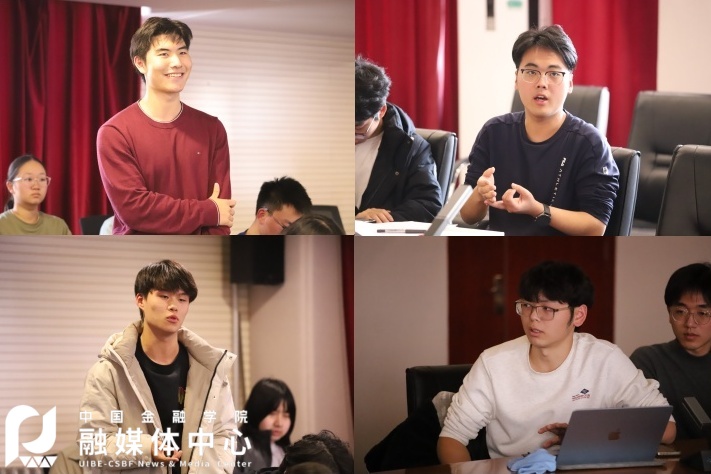
结合自身在二级投研领域的从业经历,刘思含针对求职向在场同学作了指导:早期多尝试、尽早定位,实习经历尽量垂直,夯实数据处理、研究结果呈现与编程等基本功,重视AI工具在研究中的应用,同时提前了解行业岗位动态,灵活调整求职方向。互动环节中,同学们围绕如何着手第一段实习、固收方向的深耕路径、尽调沟通与量化建模的能力侧重等问题踊跃提问,刘思含逐一结合自身经历细致解答,现场气氛热烈。
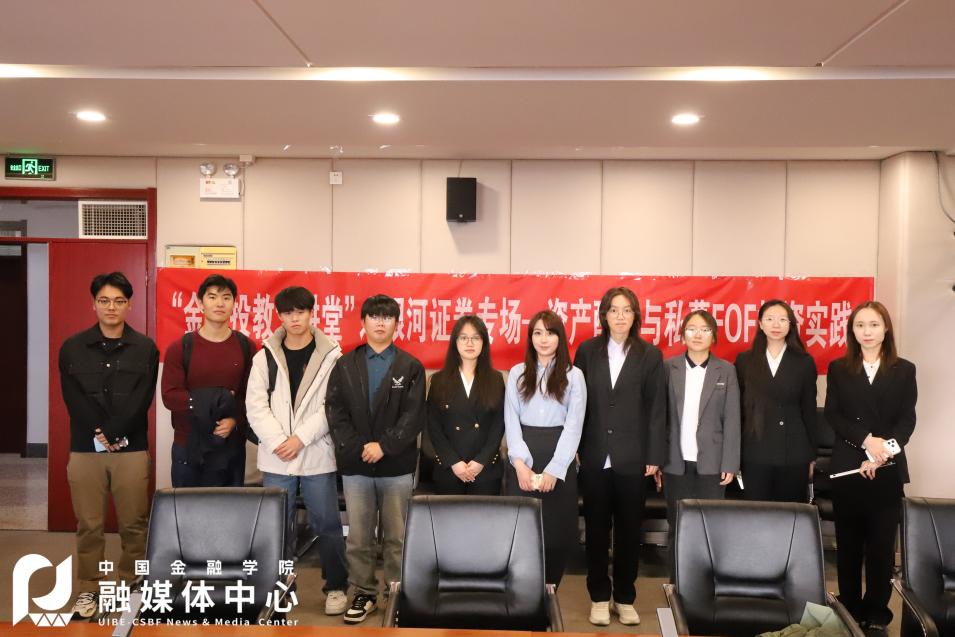
资产配置是资管领域投资研究的核心课题,私募FOF更是多元策略组合的重要落地方向。本次讲座搭建了课本理论与一线实践之间的桥梁,帮助同学们近距离理解资产配置的底层逻辑与私募FOF从研究、建仓到调仓的完整运作链路,也为有志于进入二级投研领域的学子提供了清晰的职业参考,为金院学子的专业成长提供了有力支撑。
中国金融学院量化本硕贯通项目系列讲座简介
中国金融学院坚持以“加快建设金融强国”思想为指引,于2026年设立量化本硕贯通项目,旨在构建“金融教育一产业实践一前沿创新”贯通的本硕博一体化高端育人平台,为实现金融高质量服务实体经济培育拔尖创新型人才。为积极响应教育部关于推动“教育链、人才链与产业链、创新链”四链深融的战略部署,特设立“量化本硕贯通项目系列讲座”,邀请金融工程、量化投资等领域资深从业者、学者走进课堂分享金融强国建设一线的业务发展和量化金融技术的理论创新,为培养强大的金融人才队伍架起从课堂直通学术前沿和产业变革的桥梁。
作者 | 李文博 孙梦溪
摄影 | 向嘉熙
一审 | 卢尚霖 二审 | 聂晶 三审 | 孙艳梅
排版推送 | 何佳苗
